DIGITALE ID – FOLGE 1
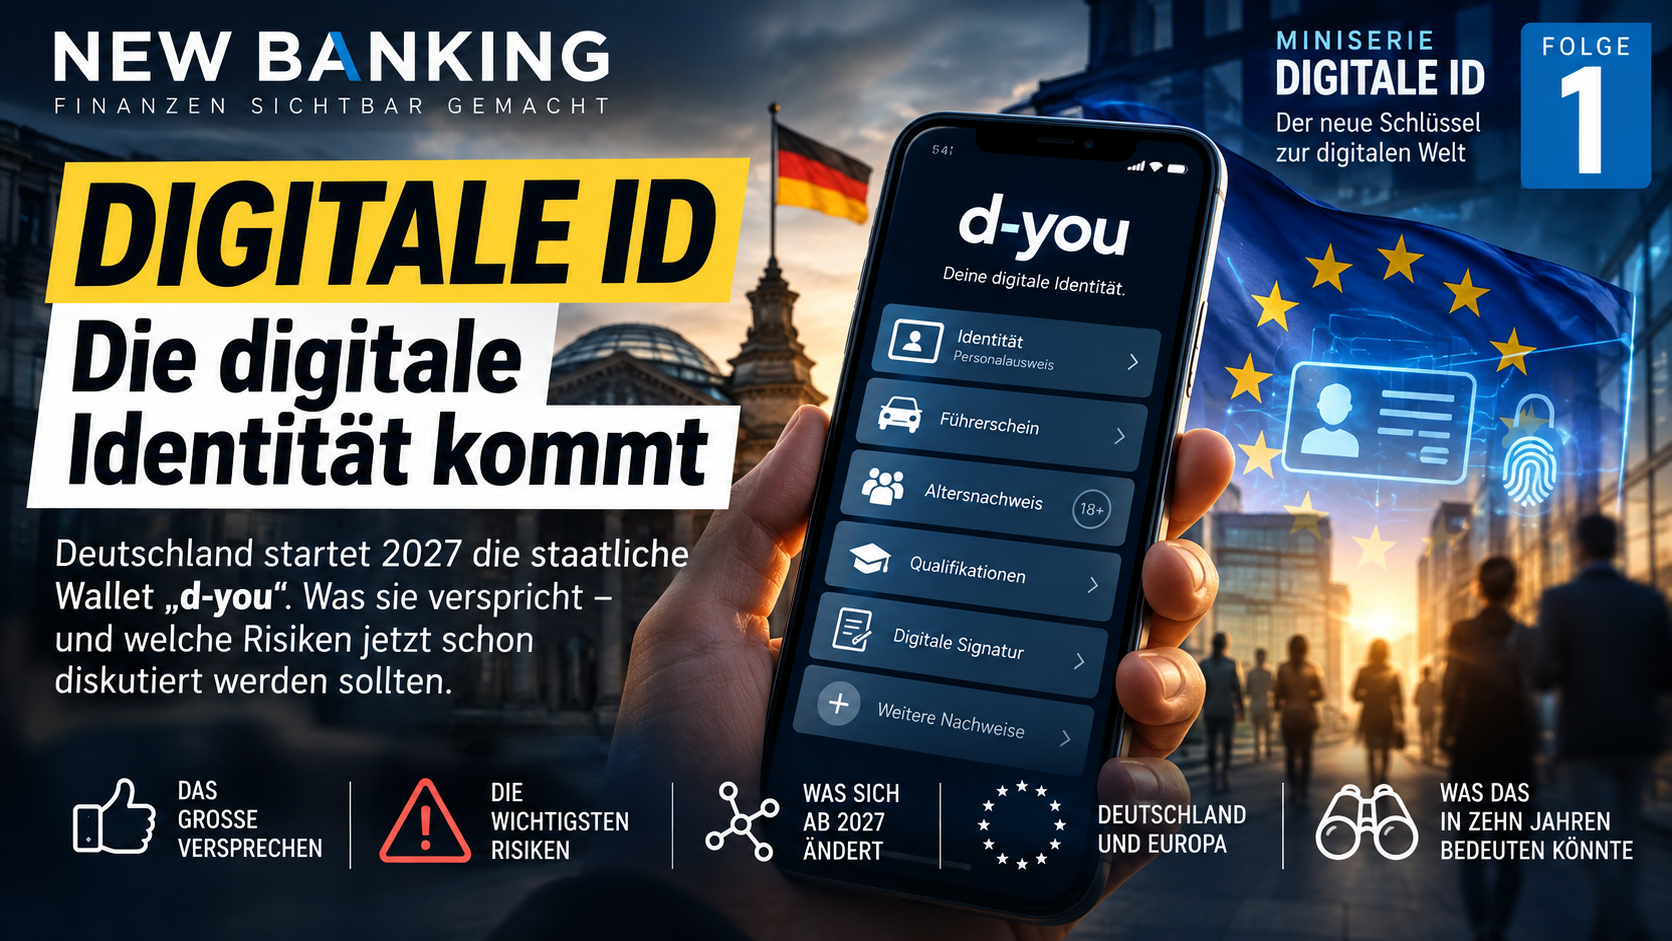
Die digitale Identität kommt
Deutschland bekommt eine neue digitale Brieftasche. Sie soll vieles einfacher machen. Doch mit der digitalen Identität entsteht auch eine neue Infrastruktur, von deren Bedeutung heute noch kaum jemand spricht.
Am 2. Januar 2027 soll es soweit sein.
Deutschland startet seine staatliche European Digital Identity Wallet, kurz EUDI-Wallet. Sie trägt den Namen „d-you“.
Die Anwendung soll kostenlos und freiwillig zur Verfügung stehen. Zum Start sollen rund 40 Partner aus Wirtschaft, Wissenschaft und Verwaltung erste Anwendungen anbieten.
Damit beginnt etwas, das weit über eine neue App hinausgeht.
Denn die digitale ID soll nicht einfach den Personalausweis auf dem Smartphone ersetzen.
Sie soll zu einer digitalen Infrastruktur werden, mit der Menschen ihre Identität und zahlreiche persönliche Nachweise digital verwalten und gegenüber Behörden und Unternehmen nachweisen können.
Und genau deshalb lohnt sich ein genauer Blick.
Was ist die digitale ID überhaupt?
Die Grundidee ist zunächst einfach.
Statt für unterschiedliche Situationen verschiedene Dokumente vorlegen zu müssen, soll der Nutzer seine digitalen Nachweise in einer Wallet auf dem Smartphone verwalten können.
Dazu können beispielsweise gehören:
- Identitätsdaten
- Führerschein
- Altersnachweis
- Ausbildungs- und Qualifikationsnachweise
- weitere persönliche Bescheinigungen
- elektronische Signaturen
- perspektivisch weitere digitale Nachweise
Die EU sieht dabei ausdrücklich die Möglichkeit vor, nur bestimmte Informationen weiterzugeben.
Ein Unternehmen könnte beispielsweise erfahren:
„Diese Person ist volljährig.“
ohne gleichzeitig das vollständige Geburtsdatum zu erhalten.
Das ist eines der zentralen Versprechen des Systems:
Nicht mehr Daten preisgeben als notwendig.
Technisch spricht man von selektiver Offenlegung.
Das klingt zunächst nach einem erheblichen Fortschritt gegenüber vielen heutigen Verfahren.
Doch damit beginnt erst die eigentliche Geschichte.
Von der Plastikkarte zur digitalen Identität
Der entscheidende Unterschied zum bisherigen Personalausweis liegt darin, dass die digitale Identität nicht nur zur Identifizierung dienen soll.
Sie soll zu einer Schnittstelle zwischen Mensch, Staat und Unternehmen werden.
Die EU nennt unter anderem Banken, Versicherungen, Bildungseinrichtungen, Behörden, Telekommunikationsunternehmen und andere private Dienstleistungen als mögliche Anwendungsbereiche.
Eine digitale Identität könnte damit irgendwann beispielsweise bei
Bankkonto → Kredit → Behörde → Mietvertrag → Altersnachweis → Führerschein → Ausbildung → Arbeitsvertrag → elektronische Signatur
eingesetzt werden.
Das ist effizient.
Es bedeutet aber auch:
Die digitale Identität wird interessant für immer mehr Bereiche unseres Lebens.
Und je mehr Bereiche angeschlossen werden, desto wichtiger wird die Frage:
Was passiert, wenn eine einzige digitale Infrastruktur plötzlich sehr viele Lebensbereiche miteinander verbindet?
Das große Versprechen: „Du hast die Kontrolle über deine Daten“
Die EU und die Bundesregierung stellen die Selbstbestimmung des Nutzers stark in den Mittelpunkt.
Der Nutzer soll entscheiden können, welche Daten er weitergibt.
Auch technisch sind dafür Mechanismen vorgesehen.
Die Wallet soll beispielsweise nachvollziehbar machen, mit welchen Stellen Daten ausgetauscht wurden.
Das ist ein wichtiger Schutzmechanismus.
Aber er beantwortet eine andere Frage noch nicht:
Was passiert, wenn die digitale ID irgendwann zur praktisch notwendigen Zugangsvoraussetzung wird?
Offiziell bleibt die Nutzung freiwillig.
Das ist derzeit ausdrücklich vorgesehen.
Doch „freiwillig“ und „praktisch unverzichtbar“ sind zwei unterschiedliche Dinge.
Nehmen wir ein einfaches Beispiel:
Heute kann ein Unternehmen mehrere Identifikationsmöglichkeiten anbieten.
In einigen Jahren könnte die digitale Wallet jedoch für bestimmte digitale Dienstleistungen der einfachste, schnellste oder günstigste Weg sein.
Dann müsste niemand gesetzlich gezwungen werden.
Es würde möglicherweise reichen, dass die digitale Variante immer attraktiver und die analoge Variante immer umständlicher wird.
Das ist keine Behauptung darüber, dass es so kommen wird.
Es ist eine Frage, die bei der Einführung einer solchen Infrastruktur gestellt werden muss.
RISIKO 1: Die digitale Identität wird zum Single Point of Failure
Heute können verschiedene Dokumente verloren gehen.
Man kann seinen Führerschein verlieren.
Man kann seinen Personalausweis verlieren.
Man kann eine Bankkarte verlieren.
Das ist unangenehm.
Bei einer umfassenden digitalen Identität entsteht dagegen eine andere Art von Risiko:
Was passiert, wenn das zentrale digitale Zugangsmedium nicht mehr funktioniert?
Zum Beispiel durch:
- Verlust des Smartphones
- defektes Smartphone
- leeren Akku
- kompromittiertes Gerät
- gestohlenes Gerät
- Malware
- verlorene Zugangsdaten
- technische Störungen
- fehlerhafte Identitätsprüfung
- Sperrung oder Fehlkonfiguration
Das System kann technisch sehr sicher sein und trotzdem im Alltag problematisch werden.
Denn je mehr Funktionen an einer digitalen Identität hängen, desto größer wird die Bedeutung eines Ausfalls.
Die Frage lautet deshalb nicht nur:
„Wie sicher ist die Wallet?“
Sondern auch:
„Wie funktioniert das Leben, wenn die Wallet nicht funktioniert?“
RISIKO 2: Mehr Sicherheit bedeutet nicht automatisch weniger Überwachung
Ein wesentliches Versprechen der EUDI-Wallet ist Datensparsamkeit.
Das ist technisch tatsächlich möglich.
Aber eine digitale Transaktion hinterlässt grundsätzlich digitale Informationen.
Die EU sieht deshalb ausdrücklich auch Protokollierungs- und Transparenzfunktionen innerhalb der Wallet vor.
Damit entsteht eine interessante Spannung:
Einerseits soll möglichst wenig persönliche Information übertragen werden.
Andererseits wächst die Zahl digitaler Interaktionen.
Das bedeutet:
Datenschutz hängt nicht nur davon ab, welche Daten übertragen werden.
Er hängt auch davon ab,
wer wann mit wem interagiert,
welche technischen Systeme beteiligt sind und welche Metadaten dabei entstehen.
Metadaten können beispielsweise Zeitpunkt, Dienst, Transaktionsart oder technische Informationen über eine Verbindung betreffen.
Das bedeutet nicht automatisch, dass daraus eine vollständige Überwachung einer Person entsteht.
Aber es bedeutet:
Die Frage nach den Metadaten muss genauso ernst genommen werden wie die Frage nach den eigentlichen Identitätsdaten.
RISIKO 3: Die Funktion kann wachsen
Heute wird die digitale ID vor allem als Identifikations- und Nachweissystem erklärt.
Doch die technische Architektur ist wesentlich weiter angelegt.
Die Wallet kann unterschiedliche digitale Nachweise aufnehmen.
Sie kann Identitätsinformationen mit sogenannten elektronischen Attributsnachweisen verbinden.
Sie kann Signaturen unterstützen.
Und perspektivisch sind weitere Funktionen vorgesehen.
Das bedeutet:
Die entscheidende Frage ist nicht nur:
„Was kann d-you am 2. Januar 2027?“
Sondern:
„Was kann dieses System in zehn Jahren?“
Eine digitale Infrastruktur kann im Laufe der Zeit wachsen.
Funktionen können hinzukommen.
Neue Anbieter können angeschlossen werden.
Neue Nachweise können entstehen.
Neue gesetzliche Anforderungen können entstehen.
Das ist nicht automatisch schlecht.
Aber es bedeutet, dass die ursprüngliche Beschreibung einer Technologie nicht unbedingt ihrer späteren gesellschaftlichen Bedeutung entspricht.
RISIKO 4: Freiwilligkeit kann durch Marktentwicklung relativiert werden
Das ist wahrscheinlich einer der interessantesten Punkte der gesamten Debatte.
Die EU betont:
Die Nutzung der Wallet ist freiwillig.
Gleichzeitig sieht das europäische Regelwerk vor, dass bestimmte öffentliche und private Stellen die EUDI-Wallet akzeptieren müssen, wenn entsprechende Voraussetzungen erfüllt sind.
Das betrifft unter anderem Bereiche wie Banken und Finanzdienstleistungen.
Damit entsteht ein interessantes Spannungsfeld.
Der Bürger muss die Wallet nicht benutzen.
Aber immer mehr Unternehmen könnten sie technisch unterstützen und für bestimmte Prozesse anbieten.
Wenn sich dadurch erhebliche Vorteile ergeben – etwa schnellere Kontoeröffnung, digitale Vertragsabschlüsse oder vereinfachte Identifikation – könnte ein indirekter Nutzungsdruck entstehen.
Nicht durch ein Gesetz.
Sondern durch Bequemlichkeit.
Das ist ein wichtiger Unterschied.
RISIKO 5: Je größer das System wird, desto größer wird seine Attraktivität für Angreifer
Eine zentrale digitale Identität ist für Cyberkriminelle zwangsläufig interessant.
Das ist keine spezielle Schwäche der EUDI-Wallet.
Es ist eine allgemeine Eigenschaft digitaler Infrastrukturen:
Je wertvoller die Informationen und Funktionen eines Systems, desto attraktiver ist es als Angriffsziel.
Deshalb ist die Sicherheitsarchitektur entscheidend.
Die EU arbeitet deshalb unter anderem an Zertifizierungs- und Sicherheitsanforderungen für die Wallets.
Doch auch hier gilt:
Zertifizierung bedeutet nicht Unverwundbarkeit.
Software kann Fehler enthalten.
Smartphones können kompromittiert werden.
Menschen können manipuliert werden.
Identitäten können missbraucht werden.
Und selbst hochsichere Systeme können durch schlecht geschützte angeschlossene Dienste gefährdet werden.
Die Sicherheit einer digitalen Identität hängt deshalb nicht nur von der Wallet selbst ab.
Sie hängt vom gesamten Ökosystem ab.
Der vielleicht wichtigste Punkt
Die Einführung der digitalen ID sollte deshalb weder als technischer Heilsbringer noch als automatisch gefährliches Überwachungssystem betrachtet werden.
Beides wäre zu einfach.
Die Realität ist komplizierter.
Die Technologie bietet zweifellos Möglichkeiten:
weniger Papier, schnellere Identifikation, digitale Verträge, grenzüberschreitende Nutzung und möglicherweise mehr Kontrolle darüber, welche persönlichen Informationen weitergegeben werden.
Aber dieselbe Infrastruktur schafft auch neue Abhängigkeiten.
Und genau diese Seite wird in der öffentlichen Kommunikation häufig weniger ausführlich diskutiert.
Die entscheidende Frage lautet deshalb nicht:
„Ist die digitale ID gut oder schlecht?“
Die interessantere Frage lautet:
„Welche digitale Infrastruktur bauen wir hier eigentlich auf – und welche Möglichkeiten eröffnet sie in zehn Jahren?“
Denn mit d-you beginnt zunächst nur die erste Stufe.
Die Bundesregierung beschreibt selbst, dass die Wallet anschließend schrittweise um weitere Funktionen und Nachweise erweitert werden soll.
Die EU verfolgt gleichzeitig ein europaweit interoperables System.
Damit geht es langfristig nicht nur um eine App.
Es geht um eine europäische Infrastruktur für digitale Identität und digitale Nachweise.
Und genau deshalb werden wir diese Entwicklung in dieser Serie begleiten.
Nicht mit Euphorie.
Nicht mit Panik.
Sondern mit einer einfachen journalistischen Frage:
Was wird versprochen – und was könnte daraus tatsächlich werden?
Fortsetzung folgt.
DIGITALE ID – FOLGE 2
Was steckt wirklich in der Wallet?
Personalausweis, Führerschein, Alter, Adresse, Qualifikationen und weitere digitale Nachweise: Welche Informationen können künftig in einer digitalen Identität landen – und wer stellt sie aus?