Auslandskonto und Finanzamt: Welche Informationen erhält Deutschland tatsächlich?
Der internationale Datenaustausch über Bankkonten erklärt
Ein Bankkonto im Ausland ist für deutsche Steuerbehörden heute grundsätzlich kein Informationsvakuum mehr.
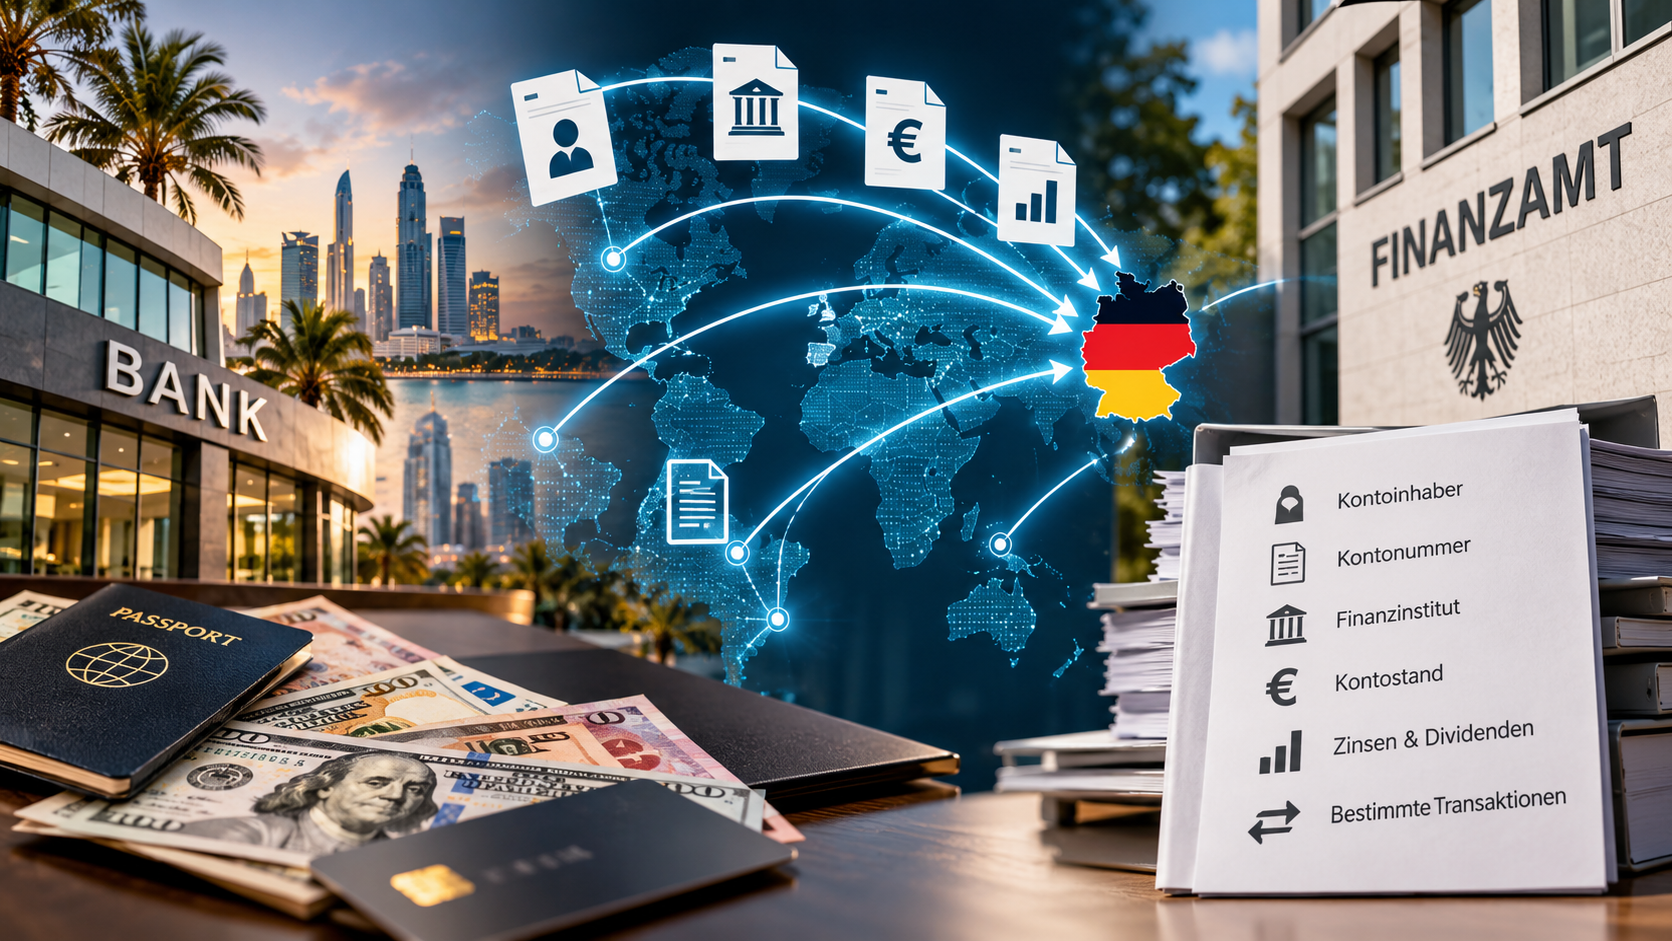
Wer als in Deutschland steuerlich ansässige Person ein Konto beispielsweise in der Schweiz, in Österreich, Luxemburg, Liechtenstein, Singapur oder den Vereinigten Arabischen Emiraten besitzt, muss damit rechnen, dass bestimmte Informationen über dieses Konto automatisch an die deutschen Steuerbehörden übermittelt werden.
Grundlage dafür ist vor allem der Common Reporting Standard (CRS) der OECD. Deutschland nimmt seit 2017 am automatischen Austausch von Finanzkontoinformationen teil. Das Bundeszentralamt für Steuern (BZSt) erhält dabei Informationen aus teilnehmenden Staaten über Finanzkonten von Personen, die in Deutschland steuerlich ansässig sind.
Das Verfahren ist inzwischen Bestandteil eines weltweiten Systems der Steuerkooperation. Nach Angaben des BZSt beteiligen sich mehr als 100 Staaten am CRS.
Doch was bedeutet das konkret?
1. Was ist der Common Reporting Standard?
Der Common Reporting Standard, kurz CRS, wurde von der OECD entwickelt.
Ziel ist ein international einheitliches Verfahren, mit dem Steuerbehörden Informationen über bestimmte Finanzkonten grenzüberschreitend austauschen.
Der Grundgedanke ist einfach:
Eine Person lebt steuerlich in Deutschland und besitzt ein Konto bei einem Finanzinstitut im Ausland.
Das ausländische Finanzinstitut prüft, ob es sich um ein meldepflichtiges Konto handelt. Ist das der Fall, werden bestimmte Informationen an die zuständige Behörde des jeweiligen Landes gemeldet.
Diese Behörde übermittelt die Informationen anschließend an die Steuerbehörde des Staates, in dem der Kontoinhaber steuerlich ansässig ist.
Für einen in Deutschland steuerlich ansässigen Kontoinhaber kann die Informationskette beispielsweise so aussehen:
Deutsche steuerliche Ansässigkeit
↓
Bank in einem anderen CRS-Staat
↓
Steuerbehörde dieses Staates
↓
automatischer Informationsaustausch
↓
Bundeszentralamt für Steuern (BZSt)
↓
deutsche Finanzverwaltung
Das Verfahren ist damit etwas anderes als ein direkter Zugriff Deutschlands auf ein ausländisches Bankkonto.
Deutschland bekommt keinen Zugang zum Online-Banking eines ausländischen Kunden.
Es erhält vielmehr die gesetzlich definierten Informationen über das Konto.
2. Welche Informationen werden übermittelt?
Hier liegt einer der wichtigsten Punkte.
Der automatische Informationsaustausch bedeutet nicht, dass sämtliche Kontobewegungen eines Jahres automatisch an Deutschland geschickt werden.
Das deutsche Finanzkonten-Informationsaustauschgesetz (FKAustG) definiert ziemlich genau, welche Informationen gemeldet werden.
Dazu gehören insbesondere:
- Name des Kontoinhabers
- Anschrift
- steuerliche Identifikationsnummer beziehungsweise TIN
- Geburtsdatum und Geburtsort bei natürlichen Personen, soweit vorgesehen
- Kontonummer beziehungsweise entsprechende Kontokennung
- Name und Identifikationsnummer des meldenden Finanzinstituts
- Kontostand beziehungsweise Kontowert zum Ende des Kalenderjahres
- bei bestimmten Konten: Zinsen
- Dividenden
- bestimmte sonstige Kapitalerträge
- bei Verwahrkonten: bestimmte Bruttoerlöse aus Verkäufen oder Rücknahmen von Finanzanlagen
- bei bestimmten anderen Konten: bestimmte Zahlungen an den Kontoinhaber
Diese Daten ergeben sich unmittelbar aus dem deutschen FKAustG.
Ein Beispiel
Angenommen, eine in Deutschland steuerlich ansässige Person besitzt ein Wertpapierdepot in einem anderen CRS-Staat.
Dann können unter anderem folgende Informationen gemeldet werden:
Kontostand zum Jahresende:
250.000 Euro
Zinsen:
4.000 Euro
Dividenden:
6.000 Euro
Bruttoerlöse aus bestimmten Wertpapierverkäufen:
80.000 Euro
Damit erhält die deutsche Finanzverwaltung also durchaus ein umfangreiches Bild über die Existenz und den wirtschaftlichen Umfang des Kontos.
Wichtig ist jedoch:
80.000 Euro Verkaufserlös sind nicht automatisch 80.000 Euro steuerpflichtiger Gewinn.
Der CRS übermittelt bestimmte Finanzinformationen. Die steuerliche Bewertung erfolgt anschließend nach den geltenden Steuervorschriften.
3. Werden sämtliche Überweisungen gemeldet?
Hier entsteht häufig ein falscher Eindruck.
Der CRS ist kein vollständiges Überweisungsprotokoll.
Eine normale Überweisung von beispielsweise 10.000 Euro von einem ausländischen Konto auf ein deutsches Girokonto bedeutet nicht automatisch, dass sämtliche Details dieser Überweisung über den CRS an Deutschland übermittelt werden.
Der CRS konzentriert sich auf die dort definierten meldepflichtigen Finanzkontoinformationen.
Das bedeutet:
Kontostand: grundsätzlich meldepflichtig.
Zinsen: grundsätzlich meldepflichtig.
Dividenden: bei entsprechenden Konten grundsätzlich meldepflichtig.
Bestimmte Verkaufserlöse: bei Verwahrkonten grundsätzlich meldepflichtig.
Jede einzelne Überweisung mit Verwendungszweck: nicht Bestandteil des normalen CRS-Meldesatzes.
Das ist ein wichtiger Unterschied.
4. Kann das Finanzamt trotzdem einzelne Kontobewegungen erfahren?
Ja.
Der automatische CRS-Austausch ist nur ein Instrument der internationalen Steuerkooperation.
Bei konkreten steuerlichen Fragestellungen können weitere Formen des Informationsaustauschs und der Amtshilfe greifen.
Das bedeutet:
Der Umstand, dass eine einzelne Überweisung nicht Bestandteil des automatischen CRS-Datensatzes ist, bedeutet nicht, dass sie für deutsche Behörden unter keinen Umständen feststellbar wäre.
Bei einem konkreten steuerlichen Sachverhalt können andere gesetzliche Verfahren relevant werden.
Der CRS ist deshalb weder eine vollständige Überwachung aller Zahlungen noch eine Garantie dafür, dass einzelne Transaktionen für deutsche Behörden grundsätzlich unerreichbar wären.
5. Welche Länder nehmen am automatischen Austausch teil?
Das System ist mittlerweile international sehr weit verbreitet.
Die OECD veröffentlicht eine laufend aktualisierte Übersicht der aktivierten bilateralen Austauschbeziehungen. Dabei ist wichtig, zwischen einem Staat, der grundsätzlich am CRS teilnimmt, und einer tatsächlich aktivierten Austauschbeziehung zwischen zwei konkreten Staaten zu unterscheiden.
Zu den Staaten und Gebieten mit entsprechenden CRS-Austauschbeziehungen gehören unter anderem:
Europäische Staaten
- Österreich
- Belgien
- Bulgarien
- Kroatien
- Zypern
- Tschechien
- Dänemark
- Estland
- Finnland
- Frankreich
- Griechenland
- Ungarn
- Irland
- Italien
- Lettland
- Litauen
- Luxemburg
- Malta
- Niederlande
- Polen
- Portugal
- Rumänien
- Slowakei
- Slowenien
- Spanien
- Schweden
- Schweiz
- Liechtenstein
- Island
- Norwegen
- Vereinigtes Königreich
Darüber hinaus existieren Austauschbeziehungen beispielsweise mit:
- Andorra
- Monaco
- San Marino
- Jersey
- Guernsey
- Isle of Man
- Gibraltar
Die OECD führt die konkreten aktivierten Beziehungen und deren Rechtsgrundlagen in ihrer aktuellen Datenbank.
Staaten außerhalb Europas
Das System reicht inzwischen weit über Europa hinaus.
Dazu gehören beispielsweise:
- Australien
- Kanada
- China
- Hongkong
- Indien
- Indonesien
- Israel
- Japan
- Malaysia
- Neuseeland
- Singapur
- Südkorea
- Südafrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Brasilien
- Argentinien
- Mexiko
- Panama
- Costa Rica
- Kolumbien
- Chile
- Mauritius
- Seychellen
- Türkei
- Ukraine
- Georgien
- Kasachstan
- und weitere Staaten
Die genaue Frage lautet deshalb nicht nur:
„Ist Land X beim CRS dabei?“
Sondern:
„Besteht zwischen Deutschland und Land X eine aktivierte Austauschbeziehung für den betreffenden Meldezeitraum?“
Die OECD weist ausdrücklich darauf hin, dass die aktuelle Liste der aktivierten Austauschbeziehungen maßgeblich ist.
6. Was ist mit der Schweiz?
Die Schweiz ist ein gutes Beispiel dafür, wie sich die Situation verändert hat.
Die Vorstellung vom „geheimen Schweizer Konto“ stammt weitgehend aus einer Zeit, in der internationale Bankinformationen wesentlich schwerer zugänglich waren.
Heute besteht zwischen Deutschland und der Schweiz ein automatischer Informationsaustausch nach dem CRS.
Für eine in Deutschland steuerlich ansässige Person kann ein Schweizer Finanzkonto deshalb grundsätzlich meldepflichtig sein.
Das bedeutet nicht, dass Deutschland einen direkten Zugriff auf das Schweizer Konto besitzt.
Es bedeutet aber, dass die Schweiz im Rahmen des internationalen Informationsaustauschs bestimmte Finanzkontoinformationen an Deutschland übermitteln kann.
7. Und Liechtenstein?
Auch Liechtenstein gehört zum internationalen CRS-System.
Damit gilt auch hier:
Ein Konto bei einer liechtensteinischen Bank ist für eine in Deutschland steuerlich ansässige Person grundsätzlich nicht allein deshalb vor dem deutschen Fiskus verborgen, weil sich das Finanzinstitut außerhalb Deutschlands befindet.
8. Und Dubai beziehungsweise die Vereinigten Arabischen Emirate?
Auch hier ist eine weit verbreitete Annahme zu korrigieren.
Die Vereinigten Arabischen Emirate sind Teil des internationalen CRS-Systems und haben zahlreiche aktivierte Austauschbeziehungen.
Ein Konto in Dubai bedeutet deshalb nicht automatisch, dass Deutschland keinerlei Informationen darüber erhalten kann.
Entscheidend sind wiederum:
- steuerliche Ansässigkeit
- Finanzinstitut
- Art des Kontos
- Meldepflicht
- bestehende Austauschbeziehung
- jeweiliger Meldezeitraum
9. Die USA sind ein Sonderfall
Bei den Vereinigten Staaten muss man genauer hinschauen.
Die USA sind nicht einfach als normaler CRS-Staat zu behandeln.
Zwischen Deutschland und den USA besteht vielmehr ein eigenes Informationsaustauschsystem auf Grundlage von FATCA.
Deshalb ist die Aussage:
„Die USA machen beim CRS nicht mit, also kann Deutschland nichts über mein US-Konto erfahren.“
nicht richtig.
Die USA und Deutschland haben eigene Regelungen zum Austausch von Finanzkontoinformationen.
Für US-Konten muss deshalb zwischen CRS und FATCA unterschieden werden.
10. Europa hat zusätzlich DAC2
Innerhalb der Europäischen Union gibt es neben dem OECD-Standard eine weitere wichtige Rechtsgrundlage.
Die sogenannte DAC2-Richtlinie verpflichtet die EU-Mitgliedstaaten zum automatischen Austausch bestimmter Finanzkontoinformationen.
Die Europäische Kommission beschreibt DAC2 als System für den automatischen Austausch von Finanzkontoinformationen zwischen den EU-Mitgliedstaaten. Die Informationen werden grundsätzlich jährlich zwischen den Steuerbehörden ausgetauscht.
Damit existieren innerhalb der EU besonders enge Strukturen für den Informationsaustausch.
Für deutsche Steuerpflichtige bedeutet das:
Ein Konto in einem anderen EU-Mitgliedstaat ist steuerlich grundsätzlich nicht deshalb weniger transparent, weil es sich um ein ausländisches Konto handelt.
11. Was weiß das Finanzamt also über ein ausländisches Konto?
Man kann die Situation vereinfacht so darstellen:
| Information | Automatischer CRS-Austausch |
|---|---|
| Name des Kontoinhabers | Ja |
| Anschrift | Ja |
| Steuerliche Identifikationsnummer | Ja, soweit vorgesehen |
| Geburtsdaten | Ja, soweit vorgesehen |
| Kontonummer | Ja |
| Bank/Finanzinstitut | Ja |
| Kontostand zum Jahresende | Ja |
| Zinsen | Ja |
| Dividenden | Ja |
| Bestimmte sonstige Kapitalerträge | Ja |
| Bestimmte Verkaufserlöse | Ja |
| Jede einzelne Überweisung | Nein, nicht als normaler CRS-Datensatz |
| Jeder Verwendungszweck einer Überweisung | Nein |
| Vollständiger Online-Banking-Zugriff | Nein |
Die konkreten Meldepflichten hängen allerdings vom Kontotyp und vom jeweiligen Sachverhalt ab.
12. Was passiert mit den Daten in Deutschland?
In Deutschland ist das Bundeszentralamt für Steuern (BZSt) eine zentrale Stelle für den internationalen Austausch.
Ausländische Finanzinstitute melden ihre Informationen zunächst an die zuständige Behörde ihres Landes.
Diese Behörde übermittelt die Daten anschließend im Rahmen des automatischen Informationsaustauschs an die zuständige deutsche Stelle.
Das BZSt beschreibt den Mechanismus ausdrücklich so: Bei einem meldepflichtigen Auslandsbezug werden Informationen aus Deutschland mit Partnerstaaten ausgetauscht; umgekehrt erhält Deutschland Informationen über ausländische Konten von Personen, die in Deutschland steuerlich ansässig sind.
13. Die Staatenaustauschliste 2026
Für Deutschland gibt es eine jährlich veröffentlichte Staatenaustauschliste.
Das Bundesministerium der Finanzen hat am 8. Juni 2026 die finale Staatenaustauschliste für 2026 veröffentlicht.
Sie bestimmt, mit welchen Staaten und Gebieten Deutschland für den betreffenden Meldezeitraum einen automatischen Austausch von Finanzkontoinformationen durchführt. Die Liste gilt zum 30. September 2026.
Damit ist für die praktische Beurteilung eines konkreten Kontos nicht irgendeine alte Internetliste entscheidend.
Maßgeblich ist die für den jeweiligen Zeitraum geltende Austauschbeziehung.
14. Der CRS wird sogar erweitert
Das internationale System steht nicht still.
Die OECD hat den CRS inzwischen weiterentwickelt.
Der sogenannte amended CRS berücksichtigt die zunehmende Digitalisierung des Finanzsystems und soll zusätzliche Finanzprodukte und Informationen erfassen.
Deutschland hat 2026 ein entsprechendes Vertragsgesetz auf den Weg gebracht. Das Bundesfinanzministerium verweist dabei ausdrücklich darauf, dass der CRS angesichts moderner Zahlungs- und Investmentmethoden aktualisiert wurde.
Das ist insbesondere für digitale Finanzprodukte relevant.
Parallel dazu existiert mit dem Crypto-Asset Reporting Framework (CARF) ein weiteres OECD-System für den internationalen Austausch bestimmter Informationen über Krypto-Assets.
Damit entwickelt sich der internationale Informationsaustausch von klassischen Bankkonten zunehmend in Richtung eines umfassenderen Systems für unterschiedliche Formen digitaler Finanzanlagen.
15. Bedeutet ein Auslandskonto also vollständige Transparenz?
Nein.
Aber es bedeutet auch nicht mehr das Gegenteil.
Der entscheidende Punkt ist:
Ein Auslandskonto ist heute grundsätzlich nicht automatisch geheim.
Der automatische Informationsaustausch liefert den Steuerbehörden bestimmte standardisierte Informationen.
Er ersetzt aber nicht jede andere Form steuerlicher Ermittlungen.
Deshalb sollte man drei Dinge unterscheiden:
1. Automatischer Informationsaustausch
Standardisierte Informationen werden regelmäßig und ohne einen individuellen Auskunftsantrag ausgetauscht.
2. Informationsaustausch auf Anfrage
Bei einem konkreten steuerlichen Sachverhalt können unter den jeweiligen rechtlichen Voraussetzungen zusätzliche Informationen angefordert werden.
3. Ermittlungen innerhalb Deutschlands
Auch Informationen, die nicht Bestandteil eines automatischen CRS-Datensatzes sind, können unter bestimmten Voraussetzungen über andere gesetzliche Verfahren relevant werden.
16. Was bedeutet das für einen deutschen Steuerpflichtigen?
Wer in Deutschland steuerlich ansässig ist und ein ausländisches Konto besitzt, sollte nicht davon ausgehen:
„Die deutsche Finanzverwaltung weiß nichts von diesem Konto.“
Ebenso falsch wäre aber:
„Das Finanzamt sieht jede einzelne Bewegung auf meinem ausländischen Konto.“
Die Realität liegt dazwischen.
Der CRS sorgt für einen standardisierten jährlichen Informationsfluss über bestimmte Finanzkonten und deren wesentliche Kennzahlen.
Er ist kein weltweiter Zugriff auf jedes Bankkonto und keine Übermittlung jeder einzelnen Kontobewegung.
Fazit
Das internationale Bankgeheimnis hat sich in den vergangenen Jahren grundlegend verändert.
Mit dem Common Reporting Standard der OECD und den europäischen Regelungen wie DAC2 existiert heute ein weitreichendes internationales Netzwerk für den automatischen Austausch von Finanzkontoinformationen.
Für Deutschland bedeutet das:
Ein Konto im Ausland ist nicht automatisch ein Konto außerhalb des Informationszugriffs deutscher Steuerbehörden.
Gemeldet werden können unter anderem Kontoinhaber, Kontonummer, Finanzinstitut, Kontostand sowie bestimmte Erträge und Transaktionen.
Gleichzeitig bedeutet der CRS nicht, dass deutsche Behörden direkt auf ein ausländisches Online-Banking zugreifen können oder automatisch jede einzelne Überweisung sehen.
Für die konkrete Beurteilung sind deshalb immer das Land, das Finanzinstitut, der Kontotyp, die steuerliche Ansässigkeit und der jeweilige Meldezeitraum entscheidend.
Die wichtigste praktische Erkenntnis lautet daher:
Nicht das Land allein entscheidet über die Transparenz eines Auslandskontos – entscheidend ist die konkrete internationale Austauschbeziehung und die Art des Finanzkontos.
Quellen
- OECD – Activated exchange relationships for CRS information
- OECD – Peer Review Germany 2025
- Bundesministerium der Finanzen – FKAustG / Umfang der zu übermittelnden Informationen
- Bundesministerium der Finanzen – Staatenaustauschliste 2026
- Bundeszentralamt für Steuern – CRS
- Europäische Kommission – DAC2